
티스토리 뷰
목차
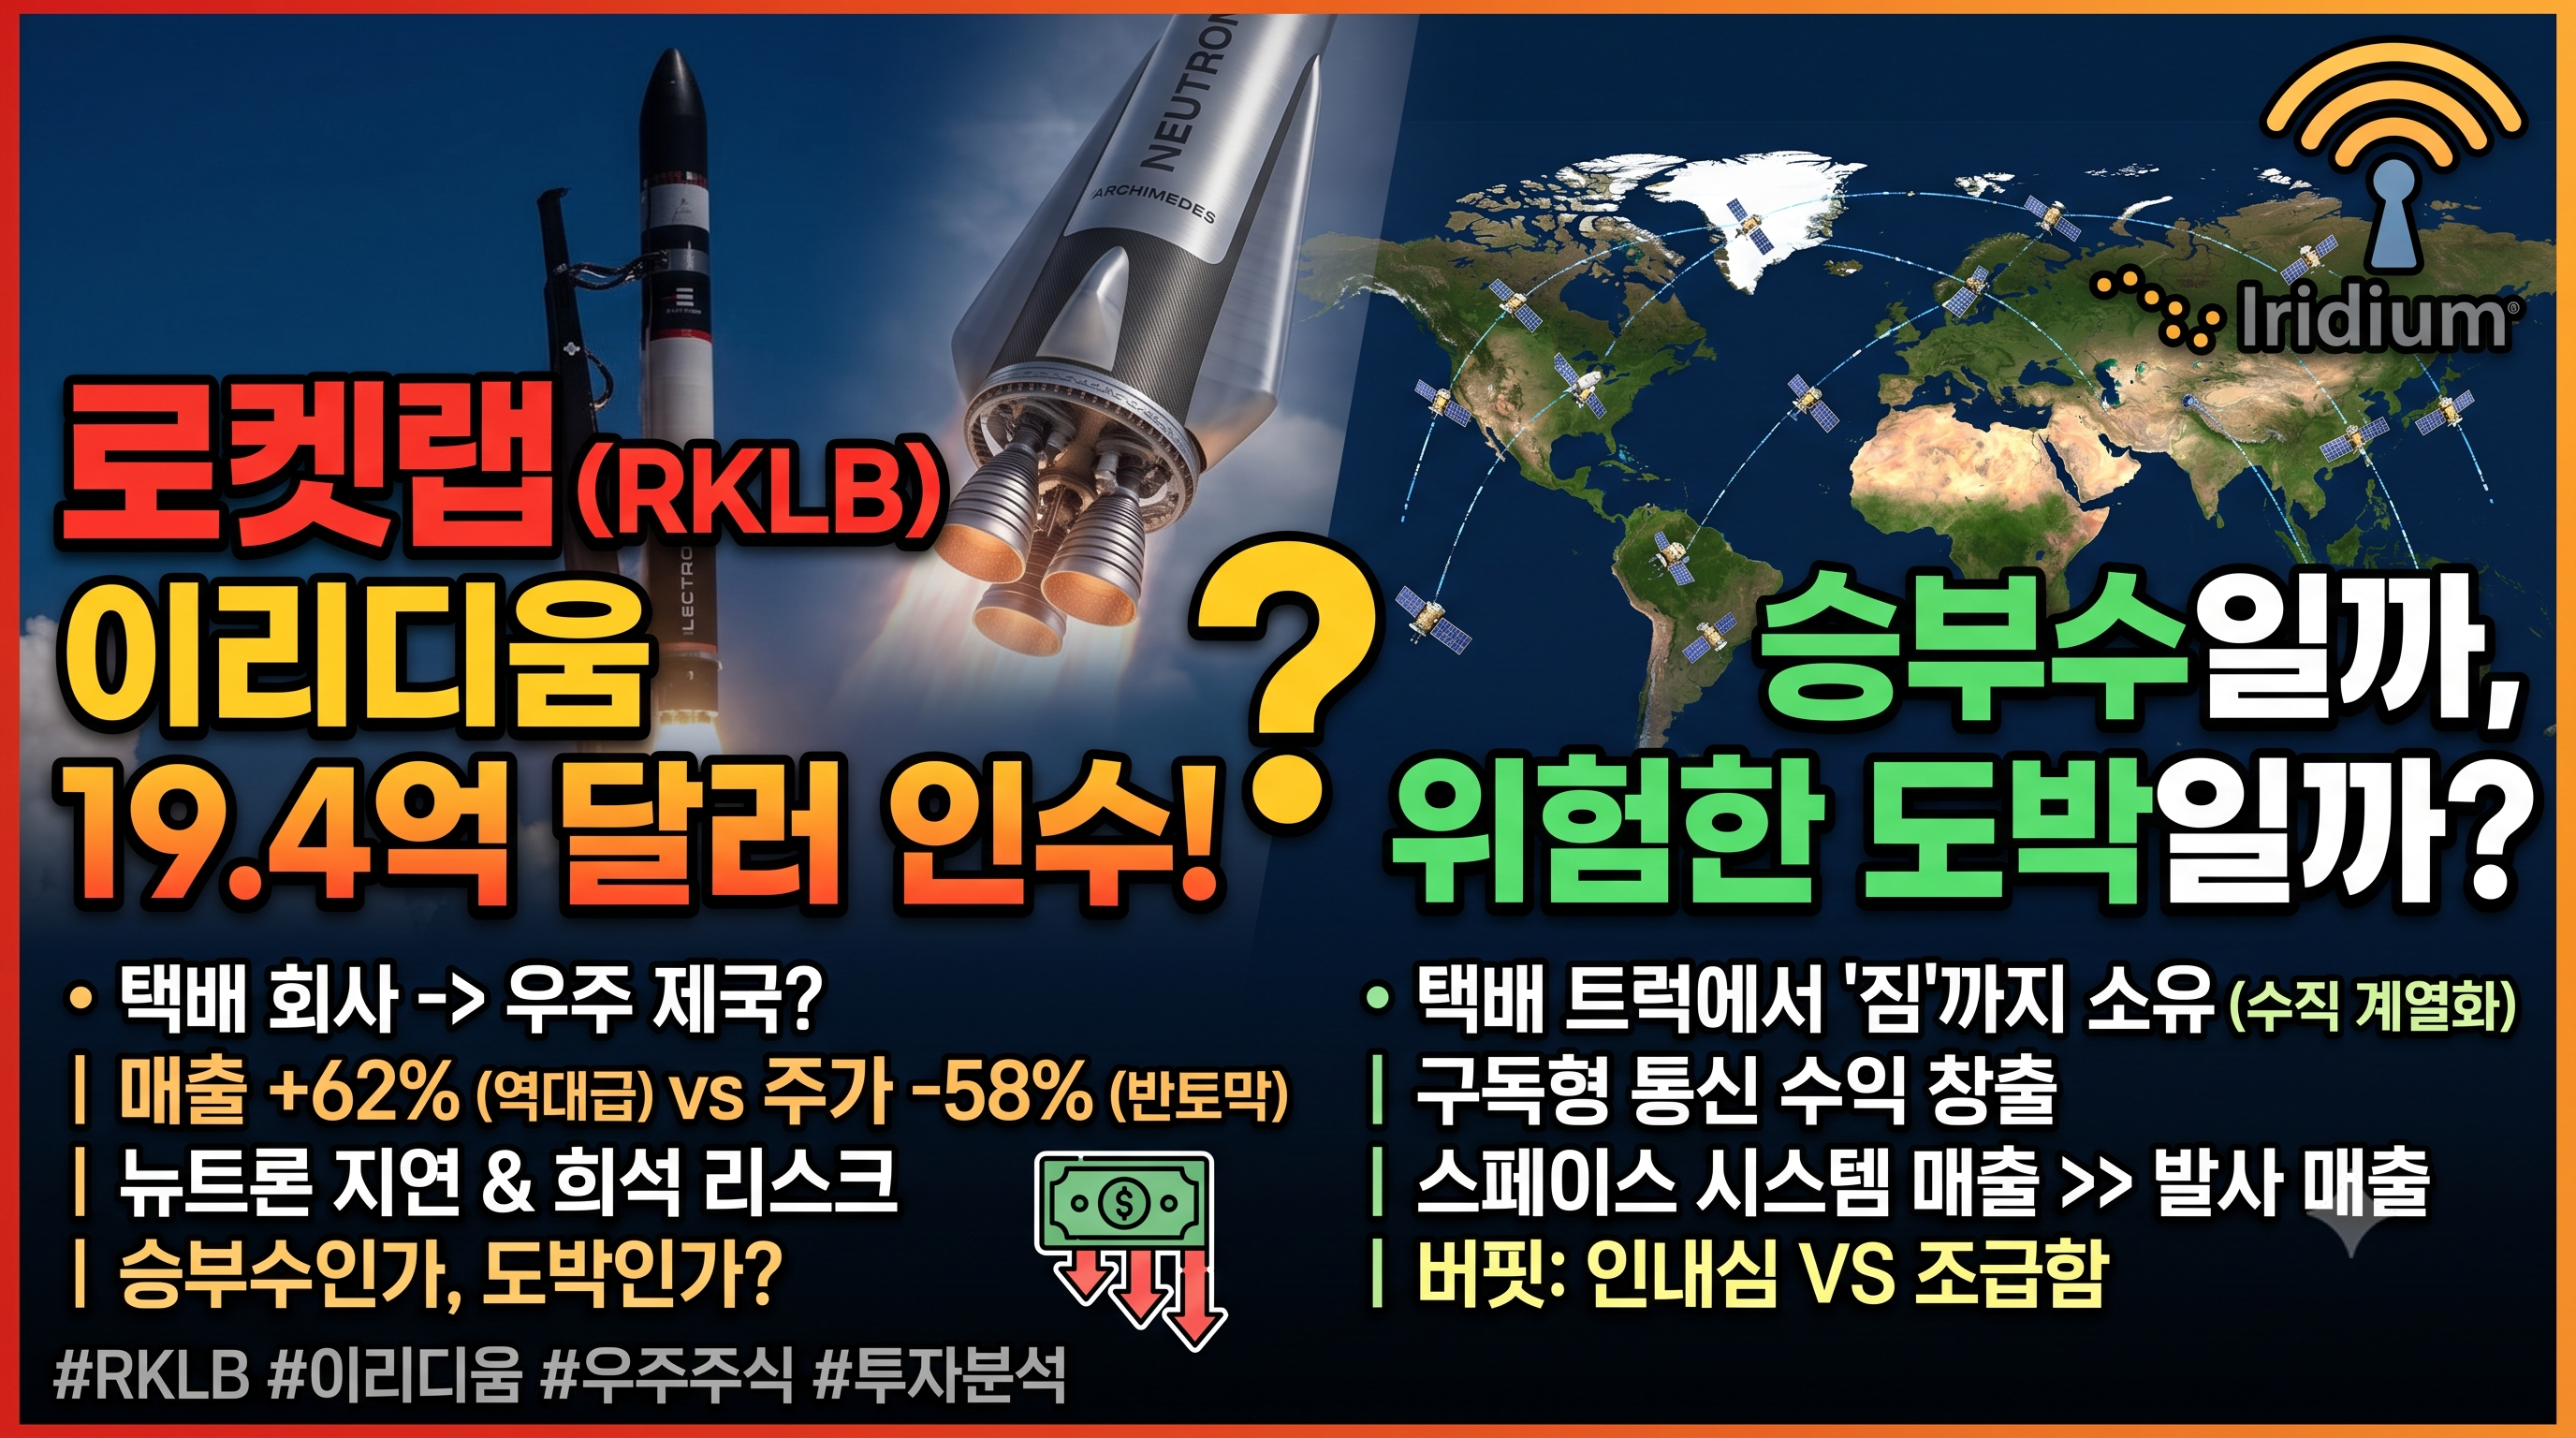
저의 로켓랩 투자는 레인보우맨션이라는 책이 시발점이 되어서 그 회사의 CEO 피터백을 보고 확신이 들어서 였습니다. 그때 플래닛랩스에도 투자했었더라면 좋았겠지만 저는 로켓랩에 대한 믿음이 생겼다고 할까요? 그래서 그회사를 선택했고 꾸준히 투자해 왔습니다. 현재도 외부변수들(전쟁, 유가폭등 등)로 주가가 많이 떨어지는 날에는 추가 매수 하고 있습니다. 레인보우맨션(저자 애슐리 반스)이라는 책이 24년 10월에 나왔을 때 딱 그때 읽었으면 지금보다 평단가가 엄청 낮았겠지만, 그래도 작년에 그 책을 보면서 이 주식에 대한 공부를 해오면서 확신이 점점 더 들었습니다. 매번 이 회사의 소식을 알기 좋게 위키피디아 같은 사이트도 별도로 만들어져 있어서 좋습니다. 혹시나 필요한 분들을 위해 공유 하겠습니다. https://rklb.wiki/Home
Home - RKLB Wiki
What is this?This is an open source central repository for all things Rocket Lab, built with Obsidian. It contains data on launches, hardware, missions, personnel, news releases, SEC filings, intervi…
rklb.wiki
앞으로의 성장이 더욱더 기대되는 피터백과 그의 회사 로켓랩에 대한 최근소식을 같이 정리해봤습니다.
1. 택배 트럭 회사에서 '택배 물품'까지 갖겠다는 선언
로켓랩 주가가 요동칠 때마다 저는 차트보다 먼저 이 회사가 어떤 회사인지를 다시 생각해 보게 됩니다. 피터 벡 CEO가 2006년에 세운 회사가 2017년 일렉트론 첫 비행에 성공했고, 2026년 현재 96번째 발사 성공이라는 기록을 쌓았습니다. 최근에는 일본 신스펙티브의 12번째 레이더 위성을 정확한 궤도에 올려놓기도 했습니다. 소형 발사체 시장에서 이 정도 신뢰도는 돈으로 쉽게 살 수 없는 자산입니다.
그런 로켓랩이 2027년 중반 마무리를 목표로 약 19억 4천만 달러(약 2조 6천억 원)를 들여 이리디움 커뮤니케이션스를 인수하겠다고 나섰습니다. 이리디움 주주의 99.6%가 찬성표를 던졌다는 점도 눈에 띕니다.
이 딜을 쉽게 비유하면 이렇습니다. 지금까지 로켓랩은 남의 물건을 목적지까지 배달해 주고 배달비를 받는 '택배 트럭 제조사'였습니다. 이리디움을 인수하면 트럭 짐칸에 실리는 고부가가치 '택배 물품', 즉 위성과 통신 서비스까지 직접 소유하게 됩니다. 발사 한 번에 받는 일회성 수익이 아니라, 매달 들어오는 통신 구독료가 생기는 구조입니다. 남의 밭에서 일당을 받다가 내 땅에 씨를 뿌리고 추수까지 하겠다는 것이니, 흔히 말하는 수직 계열화입니다.
저는 이 방향 자체는 설득력이 있다고 봅니다. 우주 산업에서 발사만으로는 사이클을 타는 매출 구조를 벗어나기 어렵기 때문입니다. 다만 이런 비전이 아무리 좋아도 주주 입장에서는 "그래서 내 계좌는 언제 회복되느냐"가 늘 더 급한 질문입니다. 저도 이 종목을 지켜보면서 좋은 뉴스에 주가가 오르지 않는 날이 이어질 때 답답함을 느꼈습니다. 그래서 다음 섹션에서는 숫자로 그 이유를 따져 보겠습니다.
2. 매출은 역대급인데 왜 적자이고 주가는 반토막일까
2026년 2분기 성적표만 보면 눈을 의심하게 됩니다. 분기 매출은 2억 3,400만 달러로 전년 동기 대비 62% 늘었고, 수주 잔고는 23억 6천만 달러로 137% 급증했습니다. 2분기에만 4억 3,700만 달러 이상의 신규 발사 계약을 따냈고, 미국 우주군과는 아직 날지도 않은 뉴트론 발사 계약으로 3억 9,700만 달러를 확보했습니다. 이 숫자만 보면 당장 매수 버튼을 누르고 싶어집니다.
그런데 같은 분기에 순손실은 4,920만 달러였습니다. 가장 큰 이유는 R&D에만 8,240만 달러가 들어갔기 때문입니다. 차세대 로켓을 개발하고 대형 인수까지 소화하려면 현금이 계속 타들어 갈 수밖에 없는 구조입니다.
주가를 더 크게 누르는 요인은 희석입니다. 이리디움 인수 자금을 마련하려고 약 2,930만 주의 신주를 발행했고, 덕분에 회사 금고에는 21억 달러가 넘는 현금이 쌓였습니다. 회사는 튼튼해졌지만 기존 주주가 가진 주식의 1주당 가치는 그만큼 묽어졌습니다. 저는 이 부분에서 시장이 냉정한 이유를 이해합니다. 좋은 성장이라도 주주에게 돌아오는 몫이 줄어들면 주가는 먼저 반응합니다.
반전도 있습니다. 2분기 매출을 쪼개 보면 발사 서비스는 5,270만 달러이고, 별 추적기와 반작용 휠 같은 위성 부품과 시스템을 파는 스페이스 시스템 매출은 1억 8,130만 달러입니다. 로켓을 쏘는 본업보다 위성 부품 사업이 약 세 배 더 큽니다. 로켓랩을 '발사 회사'로만 알고 계신 분이 많은데, 이 숫자는 체질이 이미 바뀌었다는 증거로 읽힙니다. 개인적으로는 이 매출 구성이 이번 인수 논리에 가장 힘을 싣는 대목이라고 생각합니다.
3. 뉴트론 지연과 인수 통합, 투자자가 진짜 감당해야 할 리스크
가장 큰 약점은 차세대 재사용 발사체 뉴트론의 첫 발사가 2025년에서 2026년으로 밀렸다는 점입니다. 발사 팀을 유지하는 데만 분기당 약 1,500만 달러의 비용이 추가로 들어가고, 프로그램 누적 비용은 3억 6천만 달러 수준으로 언급됩니다. 스페이스 X 같은 경쟁자가 앞서가는 시장에서 일정 지연은 분명 뼈아픕니다.
그래도 저는 이 지연을 무조건 악재로만 보지는 않습니다. 최근 NASA 스테니스 우주센터에서 뉴트론의 아르키메데스 엔진이 102% 출력 연소 시험을 통과했습니다. 일정에 쫓겨 서둘러 쏘았다가 폭발하면 96번 쌓은 신뢰가 한 번에 무너집니다. 그렇다면 조금 더 늦더라도 지상에서 충분히 검증하고 쏘는 편이 장기적으로 낫다는 판단은 합리적입니다. 우주 산업에서 신뢰는 곧 해자이기 때문입니다.
오히려 제가 더 신경 쓰는 리스크는 이리디움 인수 통합입니다. 서로 다른 조직 문화를 합쳐야 하고, 각국 규제 당국의 승인도 받아야 하며, 그동안 늘어난 주식 물량의 부담도 견뎌야 합니다. 인수가 마무리되어 이리디움의 수익이 장부에 온전히 반영되기 전까지는 주주가 답답한 구간을 버텨야 합니다. 이런 M&A는 한 번 삐끗하면 실망 매물이 쏟아지기 쉽다는 점을 저도 다른 종목들을 보며 여러 번 확인했습니다.
시나리오는 세 가지로 나눠 볼 수 있습니다. 낙관 시나리오는 뉴트론이 2026년에 첫 비행에 성공하고 이리디움 인수도 무난히 마무리되는 경우로, 2029년 매출 22억 달러가 시야에 들어옵니다. 또한 매출 대비 주가 배수가 현재 약 48배로, 스페이스 X의 약 91배와 격차가 있다는 점도 재평가 여지로 거론됩니다. 중립 시나리오는 일렉트론이 안정적으로 현금을 벌고 컨센서스 수준인 2029년 매출 18억 달러를 달성하며 완만하게 우상향 하는 경우입니다. 비관 시나리오는 뉴트론이 계속 지연되거나 첫 비행에서 실패하고, 통합까지 꼬이면서 희석 우려와 맞물려 패닉셀이 나오는 경우입니다.
결론: 비전은 숫자로 확인하고, 조급함은 내려놓아야 합니다
정리하면 로켓랩은 발사 하청 업체에서 위성과 통신까지 아우르는 우주 인프라 기업으로 바뀌는 과정에 있습니다. 매출 성장, 수주 잔고, 위성 부품 비중은 방향이 맞다는 신호입니다. 반대로 적자, 희석, 뉴트론 지연, 인수 통합은 그 대가로 지불해야 하는 비용입니다.
저라면 지금 시점에서 "사야 할까, 팔아야 할까"라는 이분법보다 확인할 체크포인트를 정해 두겠습니다. 첫째는 뉴트론 첫 비행 일정과 결과, 둘째는 분기마다 수주 잔고가 매출로 바뀌는 속도, 셋째는 이리디움 인수의 규제 승인과 통합 진행 상황입니다. 이 세 가지가 계획대로 굴러가는지만 봐도 감정적인 매매를 꽤 줄일 수 있습니다.
버핏의 말처럼 주식 시장은 조급한 사람의 돈이 인내심 있는 사람에게 이동하는 곳입니다. 다만 인내심이 무작정 버티라는 뜻은 아닙니다. 숫자와 마일스톤이 확인되는지 계속 점검하면서 기다려야 한다는 뜻입니다. 이 글이 로켓랩을 분석하시는 데 참고가 되셨길 바랍니다.
※ 본 글은 투자 권유가 아닌 개인적인 분석과 의견을 정리한 것이며, 모든 투자 판단과 책임은 투자자 본인에게 있습니다. 인용한 수치는 영상 자료를 바탕으로 한 것이므로 투자 전 공식 IR 자료로 다시 확인하시기 바랍니다.
'미국증시' 카테고리의 다른 글
| 3년째 보는 미주은님이 추석 특집으로 꼽은 책, 주식 살 때와 팔 때 - 좋은 주식 고르는 능력이 중요한 게 아니었다 (1) | 2026.09.28 |
|---|---|
| 아이렌(IREN), 작년6월부터 모아서 43% 수익-비트코인 채굴 회사가 AI 클라우드로 변신한 과정 (0) | 2026.09.23 |
| 블룸에너지 주가보다 중요한 것, AI 데이터센터 전력난에서 찾은 성장 가능성 (0) | 2026.09.16 |
| 테슬라는 자동차 회사를 넘어설 수 있을까? 사이버캡부터 로드스터까지 (0) | 2026.09.14 |
| 헤지펀드가 반도체를 팔았다는 뉴스보다 중요한 3가지 (0) | 2026.09.02 |